Expresso
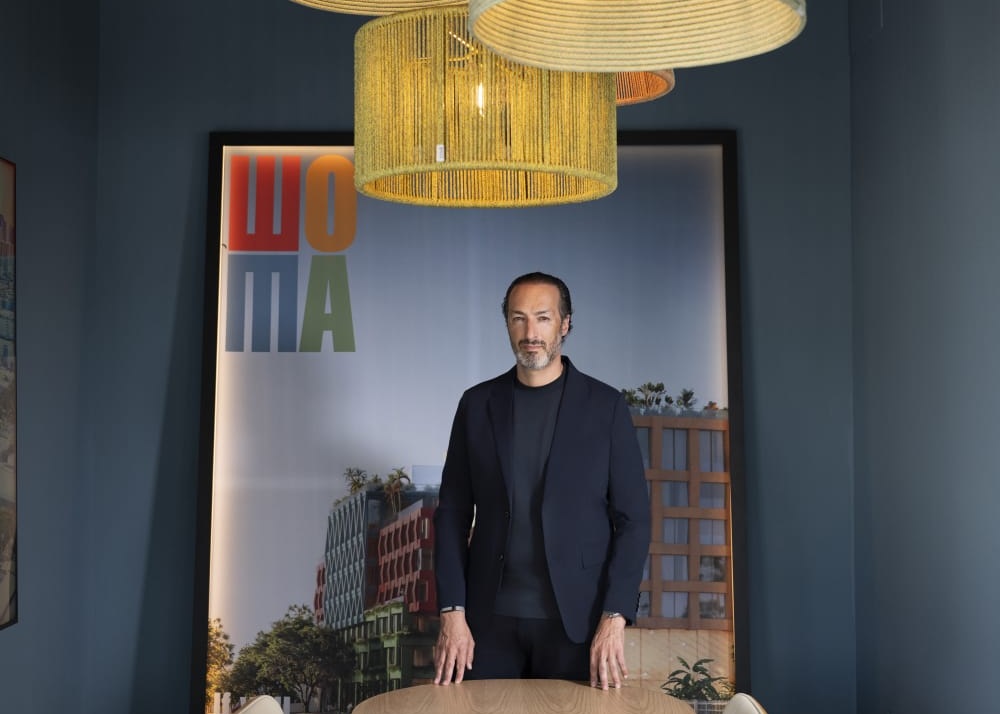
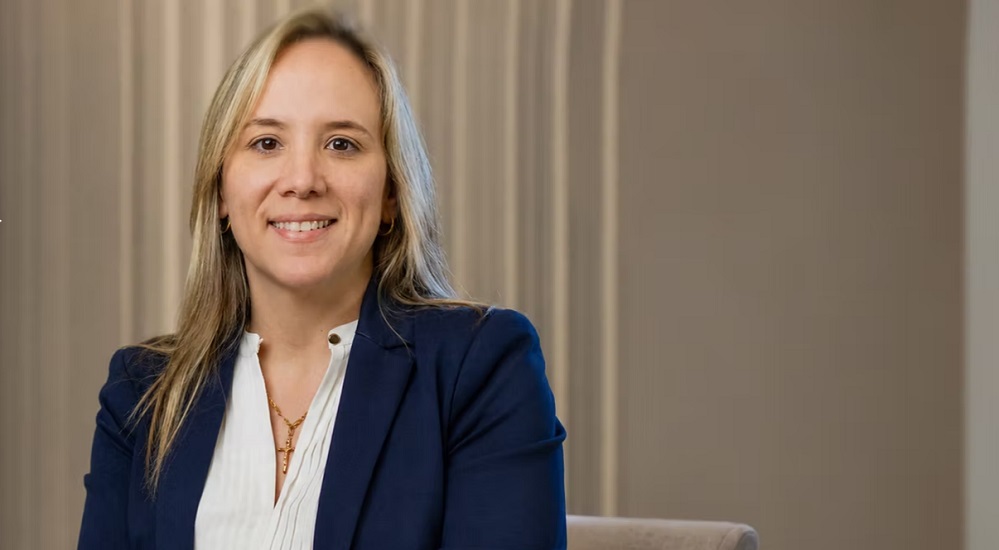
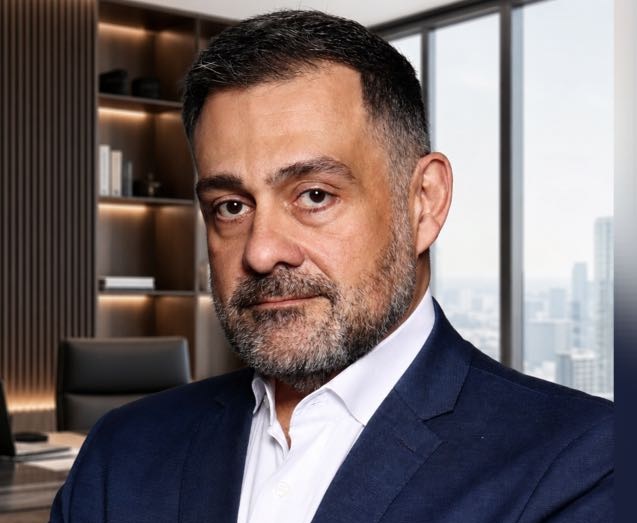
Marcello Perino: queda de CRIs e CRAs expõe risco de empresas alavancadas

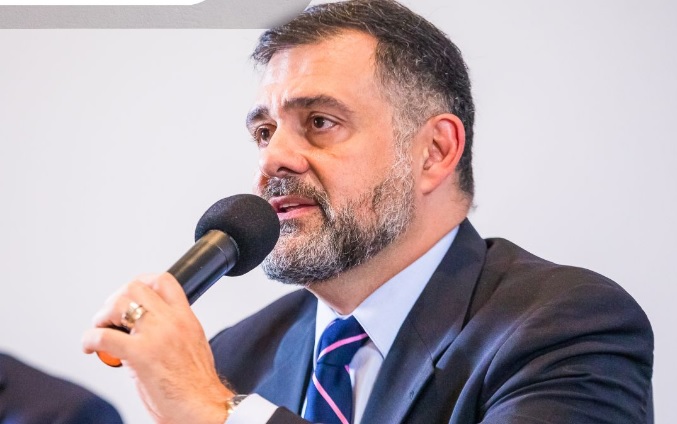
A forte retração nas emissões de Certificados de Recebíveis Imobiliários (CRIs) e do Agronegócio (CRAs) mostra que o mercado de capitais brasileiro passou a avaliar com mais rigor a qualidade dos emissores, das garantias e das estruturas de crédito, avalia o advogado Marcello do Amaral Perino.
De janeiro a agosto de 2026, CRIs e CRAs movimentaram cerca de R$ 34,6 bilhões, queda de 35% frente ao mesmo período de 2025 e de 48% em relação aos R$ 66 bilhões registrados em 2024. A participação desses títulos nas emissões do mercado de capitais caiu de 13,6% para 7,1% em dois anos.
Para Marcello Perino, o movimento não representa desaparecimento do crédito, mas uma reprecificação do risco, sobretudo para empresas com endividamento elevado.
Marcello Perino foi Juiz Substituto em Segundo Grau do Tribunal de Justiça de São Paulo (TJSP) e atuou por mais de 30 anos na magistratura, inclusive em vara especializada em Direito Empresarial, recuperação judicial e falências. Atualmente, concentra sua atuação na advocacia empresarial, crédito, recuperação judicial e insolvência.
"A liquidez continua existindo, mas empresas mais alavancadas enfrentam custo maior, exigência de garantias adicionais e dificuldade para captar dinheiro novo", afirma o advogado.
A retração foi mais intensa nos CRAs. As emissões somaram cerca de R$ 10,1 bilhões até agosto, menos da metade dos R$ 23,2 bilhões registrados no mesmo período de 2025 e 63% abaixo de 2024.
Parte do financiamento migrou para instrumentos como CPR-Fs e Fiagros. Ainda assim, o avanço das recuperações judiciais no agronegócio aumentou a cautela dos investidores.
O setor encerrou 2025 com 1.990 pedidos de recuperação judicial, alta de 56,4% sobre o ano anterior. No primeiro trimestre de 2026, foram outros 474 pedidos, crescimento de 21,9% na comparação anual.
Segundo Marcello Perino, esse quadro altera a análise das operações.
"O aumento das recuperações judiciais faz com que a avaliação vá muito além da taxa oferecida. Passam a importar mais a qualidade das garantias, a estrutura do recebível, a alavancagem do devedor e o tratamento jurídico daquele crédito se houver insolvência", afirma.
Na avaliação do advogado, empresas menores ou financeiramente pressionadas tendem a sentir primeiro os efeitos desse ambiente.
"Quando o acesso a novas fontes de financiamento fica mais difícil, empresas já pressionadas por dívida e fluxo de caixa podem ter sua crise acelerada."
No mercado imobiliário, as emissões de CRIs caíram de R$ 39 bilhões nos primeiros oito meses de 2024 para aproximadamente R$ 24,5 bilhões em 2026, redução de 37%.
Além dos juros elevados, investidores passaram a observar com maior atenção o endividamento das incorporadoras, atrasos de obras, distratos e a capacidade dos empreendimentos de gerar os fluxos financeiros que sustentam os títulos.
"Em uma operação estruturada, não basta olhar para a garantia formal ou para a remuneração prometida. É fundamental analisar de onde virá o dinheiro para pagar a dívida e como o crédito será protegido se a empresa entrar em dificuldade", alerta Marcello Perino.
Para Marcello Perino, uma das principais mudanças está na incorporação mais direta do risco de recuperação judicial à precificação das operações.
Garantias fiduciárias, cessões de recebíveis, patrimônio separado, prioridade de pagamentos e eventual sujeição do crédito aos efeitos da recuperação passaram a receber maior atenção antes das emissões.
"A estrutura jurídica deixou de ser um elemento acessório. O investidor quer saber o que acontece com seu crédito se o devedor entrar em recuperação judicial. Essa resposta influencia preço, garantia e decisão de investimento", diz Marcello Perino.
Segundo Marcello Perino, uma eventual redução dos juros pode favorecer a retomada das emissões, mas não elimina a necessidade de uma análise mais rigorosa da saúde financeira dos emissores.
"O mercado aprendeu a olhar com mais atenção para endividamento, geração de caixa, governança e qualidade das garantias. Juros menores ajudam, mas não corrigem uma estrutura financeira fragilizada."
Para o advogado, a queda de CRIs e CRAs evidencia um mercado mais atento ao risco de insolvência.
"Empresas com estrutura financeira sólida continuam encontrando alternativas de financiamento. Para as mais alavancadas, o custo aumenta e, em determinados casos, a dificuldade de acesso ao crédito pode levar à necessidade de reestruturação da dívida", conclui Marcello Perino.
Foco no Tema
- IAB alerta: fim da revisão periódica da prisão preventiva ameaça garantias constitucionais
- Advisor Talks 2026 reúne líderes do mercado financeiro para debater IA, PJ2 e futuro da assessoria
- Nelson Wilians reage à suspensão pela OAB-SP: “Não fui sequer indiciado”
- Deputada Fernanda Pessoa quer acabar com inscrição suplementar na OAB

Mais Noticias