Foco Judiciário
STF afasta ICMS sobre subvenção de energia elétrica para consumidores de baixa renda

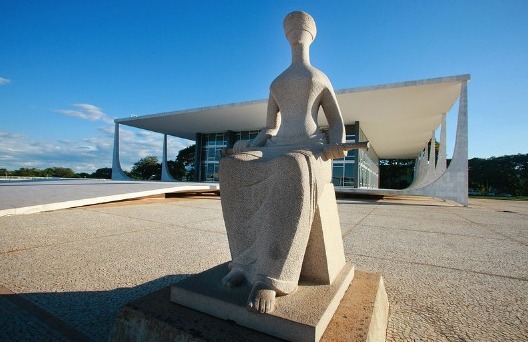
O Plenário do Supremo Tribunal Federal (STF) decidiu que o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) não incide sobre os valores repassados pela União às concessionárias de energia elétrica a título de subvenção econômica destinada aos consumidores de baixa renda.
A decisão foi tomada na sessão virtual encerrada em 25 de setembro, no julgamento do Recurso Extraordinário (RE) 990115, com repercussão geral reconhecida (Tema 1.113). A tese fixada pelo Plenário deverá ser aplicada aos demais casos semelhantes que tramitam na Justiça.
Subvenção
A subvenção econômica destinada a contribuir para reduzir a tarifa de energia elétrica dos consumidores de baixa renda foi instituída pela Lei federal 10.604/2002. A norma autorizou a concessão do benefício e estabeleceu as fontes de recursos para seu custeio. Anteriormente, a Lei 10.438/2002 havia estabelecido novos critérios para o enquadramento dos consumidores na Subclasse Residencial Baixa Renda.
No recurso, o Sindicato da Indústria da Energia no Estado de São Paulo (Siesp) questionava decisão do Superior Tribunal de Justiça (STJ) que considerou legítima a inclusão, por decreto estadual, da subvenção na base de cálculo do ICMS. Segundo o STJ, o imposto incide sobre o valor total da tarifa de energia elétrica, incluindo a subvenção, que integra seu preço final.
O Siesp argumentava que a subvenção econômica é um instrumento de política pública que visa garantir a modicidade tarifária e, por isso, não pode ser equiparada a uma operação de circulação de mercadoria. Para o sindicato, o governo paulista interferiu em política pública federal ao incluir a subvenção na base de cálculo do tributo.
Natureza regulatória
No voto que prevaleceu no julgamento, o relator, ministro Cristiano Zanin, afirmou que a subvenção em discussão não está sujeita ao ICMS. Para ele, os valores repassados pela União às concessionárias não integram a base de cálculo do imposto.
Segundo Zanin, a subvenção que subsidia a tarifa de energia elétrica não representa preço, tarifa nem receita da operação de fornecimento. Embora esteja relacionada à atividade, tem natureza regulatória e não integra o negócio jurídico entre concessionária e consumidor.
O ministro destacou que a concessionária não recebe a subvenção como contraprestação pelo consumo de energia, mas como verba destinada a recompor o equilíbrio econômico-financeiro do contrato de concessão firmado com a União. Por isso, o repasse se restringe à relação de direito administrativo entre a União e as concessionárias.
Valor da operação
Ficaram vencidos no julgamento os ministros Flávio Dino e Gilmar Mendes. Na avaliação de Dino, o montante repassado às concessionárias a título de subvenção econômica integra o valor da operação relativa à circulação de mercadoria. Para ele, as parcelas são valores inerentes à operação mercantil, na qualidade de componente indireto do preço da energia elétrica fornecida pelas concessionárias.
Caso concreto
No caso concreto, o Tribunal determinou a reforma da decisão do STJ para afastar a incidência do imposto sobre as parcelas de subvenção econômica recebidas pelas distribuidoras de energia elétrica filiadas ao Siesp.
Tese de repercussão geral considera que valores repassados pela União às concessionárias não integram a base de cálculo do imposto
A tese de repercussão geral fixada foi a seguinte:
“Não incide ICMS sobre a subvenção econômica destinada à modicidade da tarifa de fornecimento de energia elétrica aos consumidores finais integrantes da Subclasse Residencial Baixa Renda a que se refere a Lei 10.438, de 2002”.
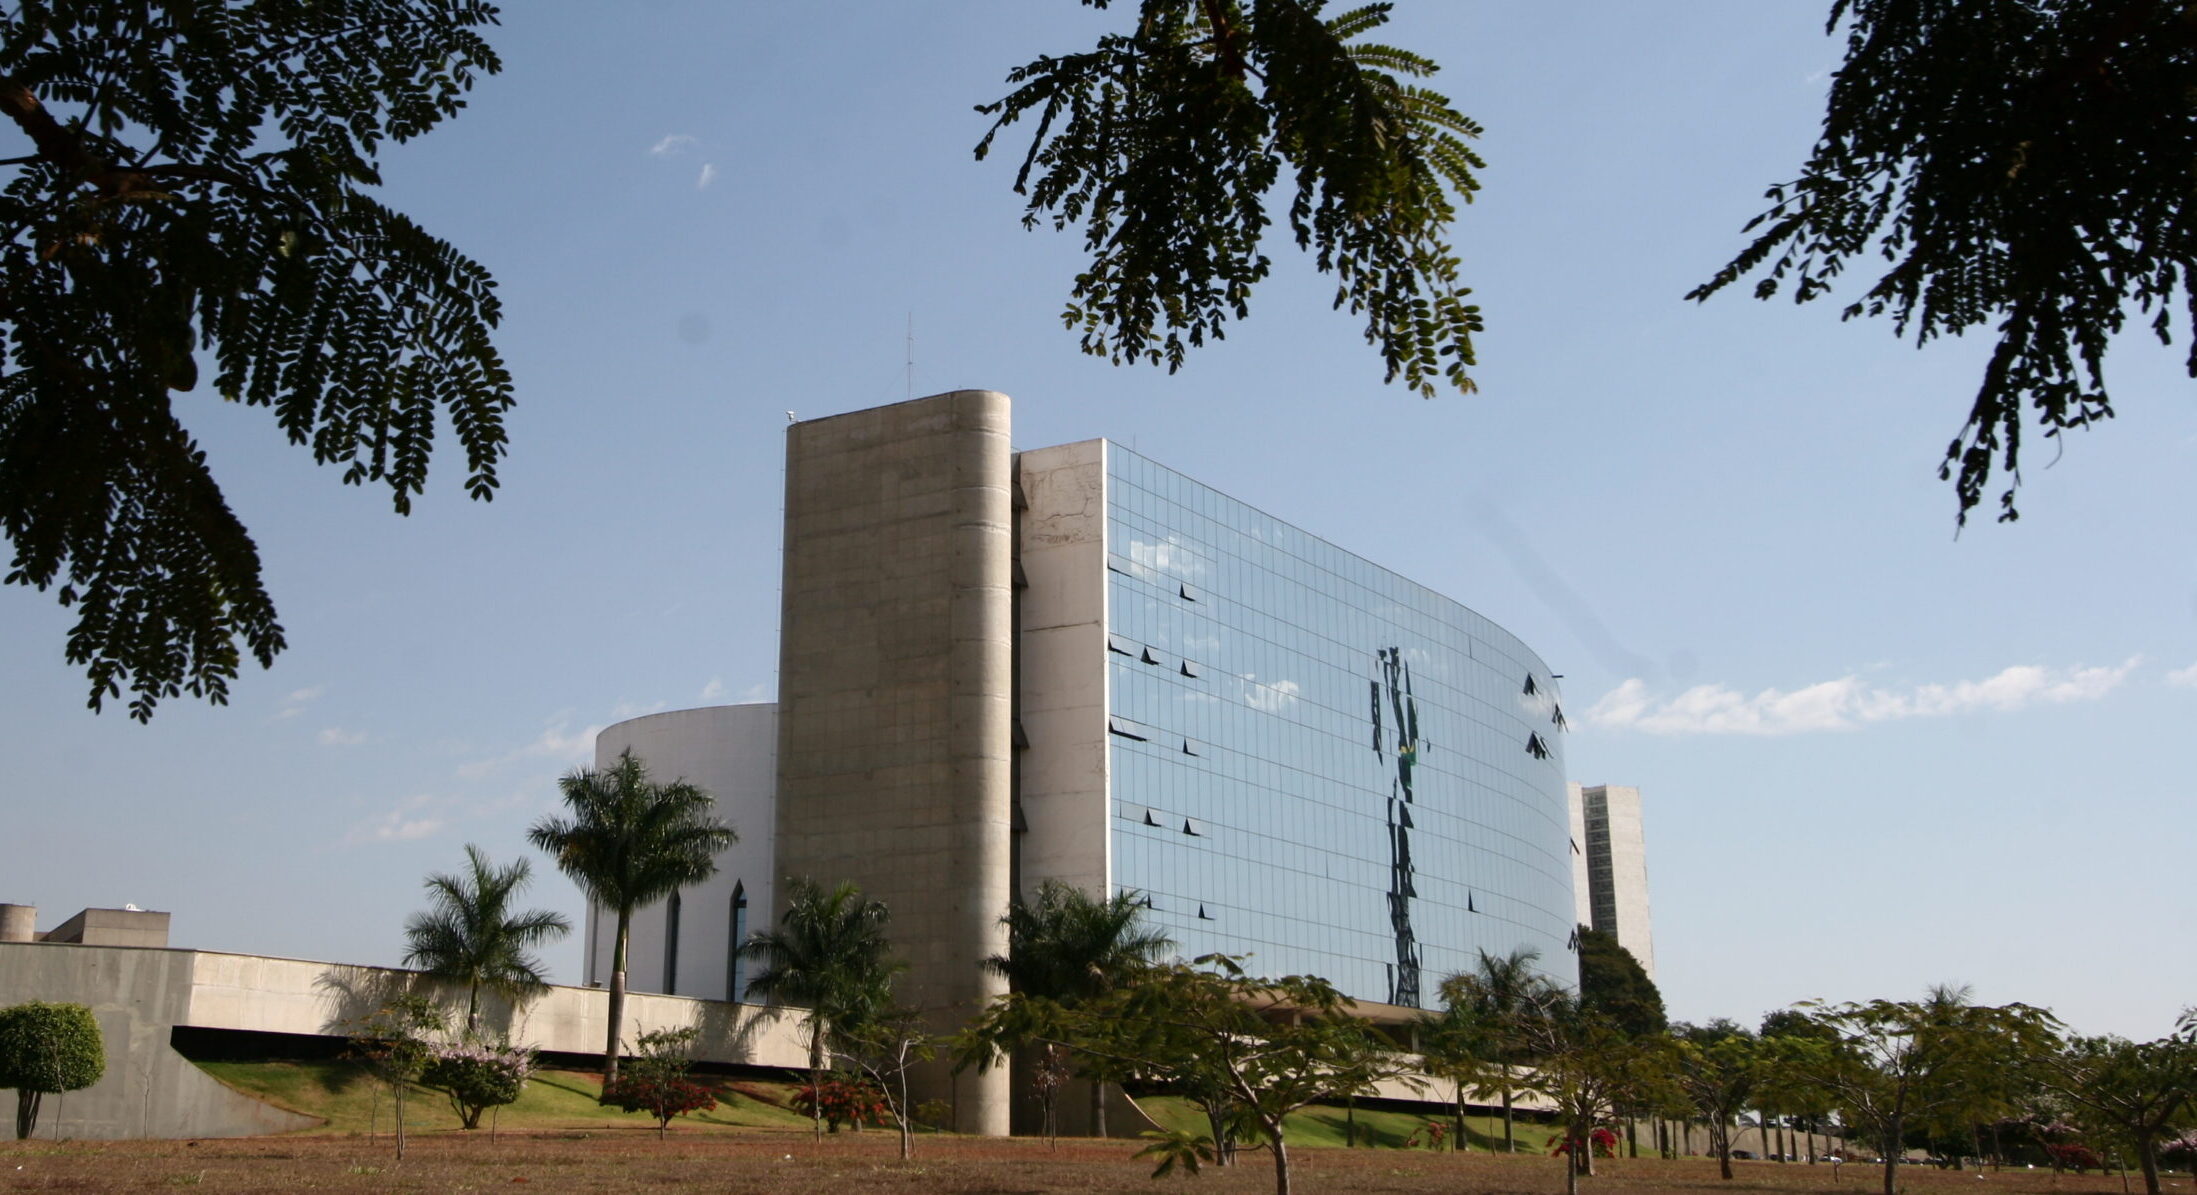
Com informações do STF.|Foto:©Carlos Moura./SCO./STF.|
Compartilhe!
Foco no Tema
- Supremo vai decidir se migrantes e refugiados têm direito a bolsas de estudo do ProUni
- Motivação econômica não afasta condenação por atos preparatórios de terrorismo
- André Mendonça suspende norma de Pernambuco que permitia conversão de férias e licença-prêmio em dinheiro para servidores
- STF afasta ICMS sobre subvenção de energia elétrica para consumidores de baixa renda


Mais Noticias
Foco Judiciário