Debate e Entrevista
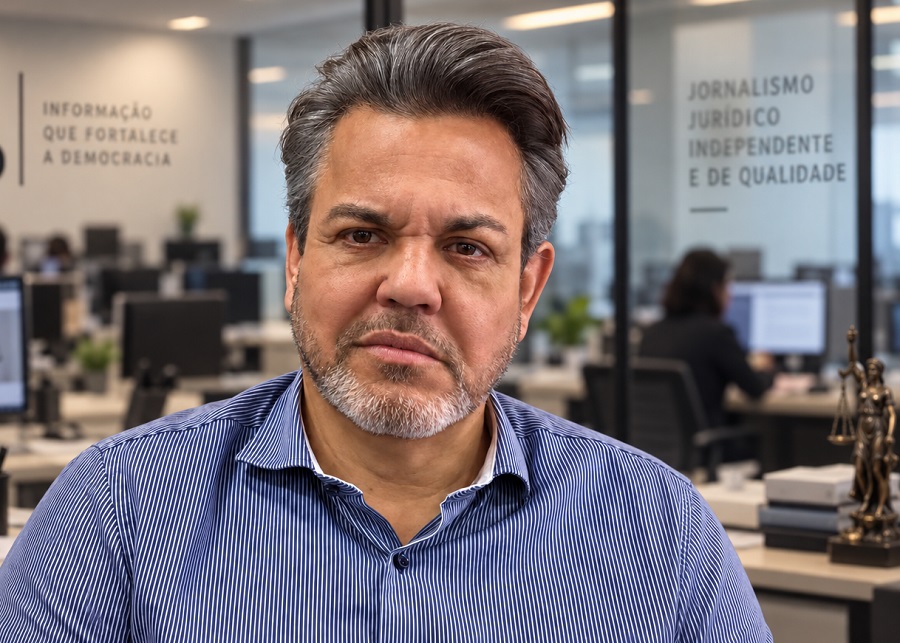
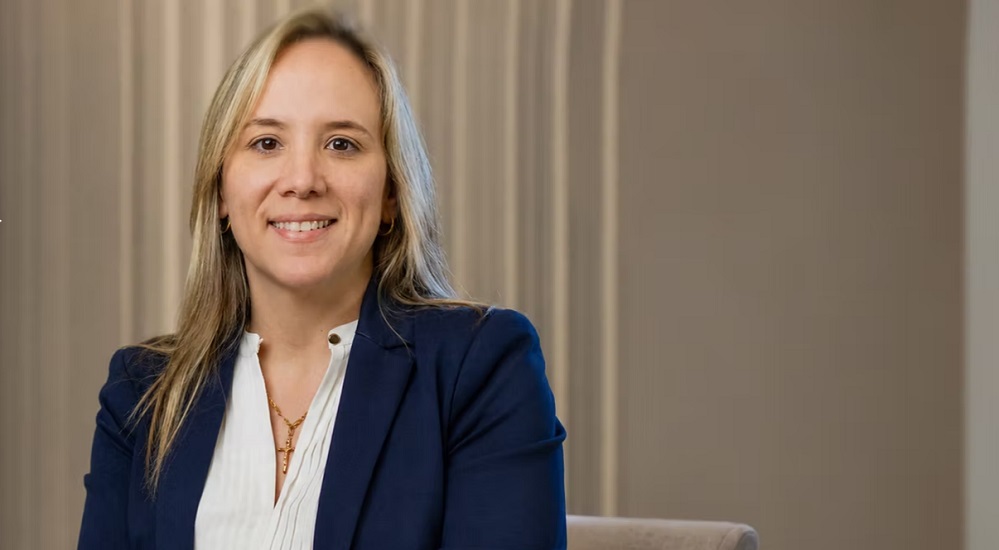
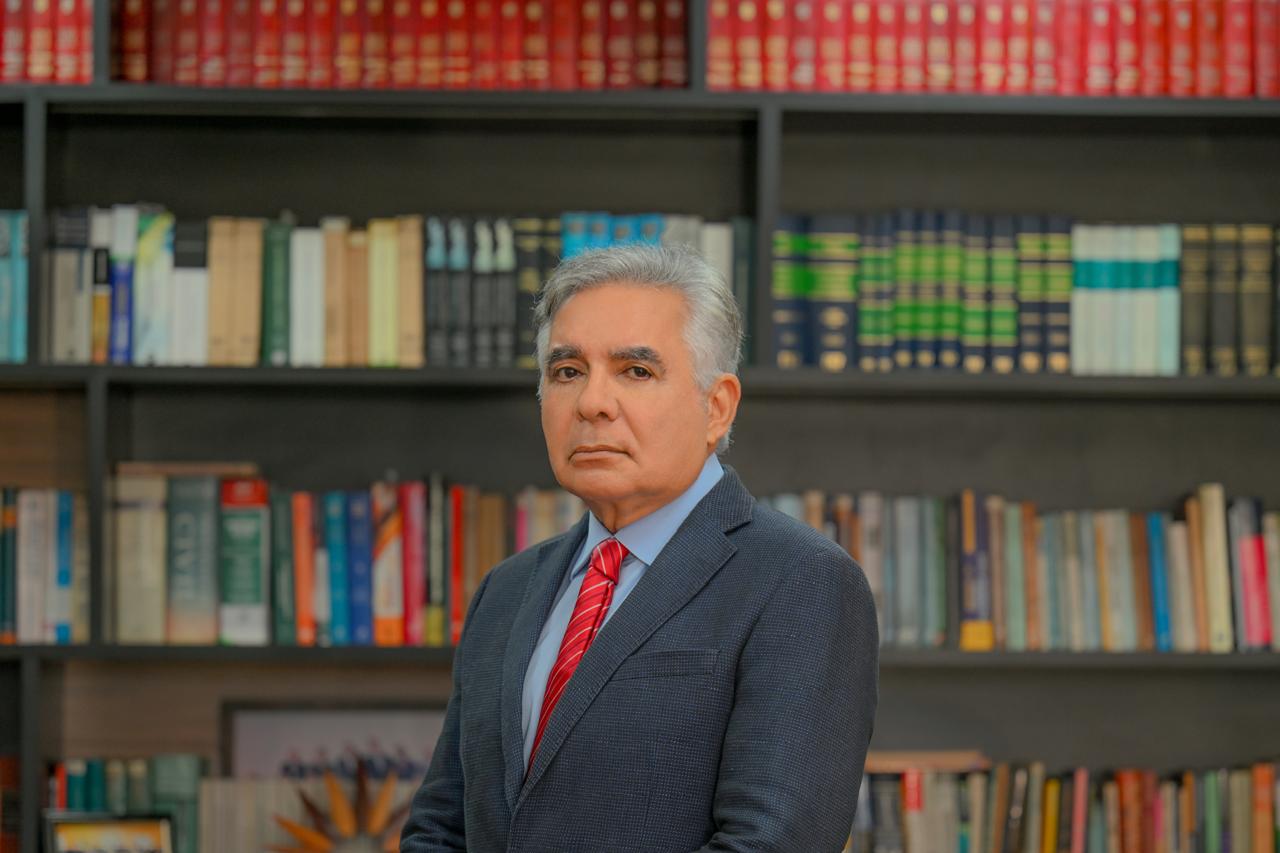
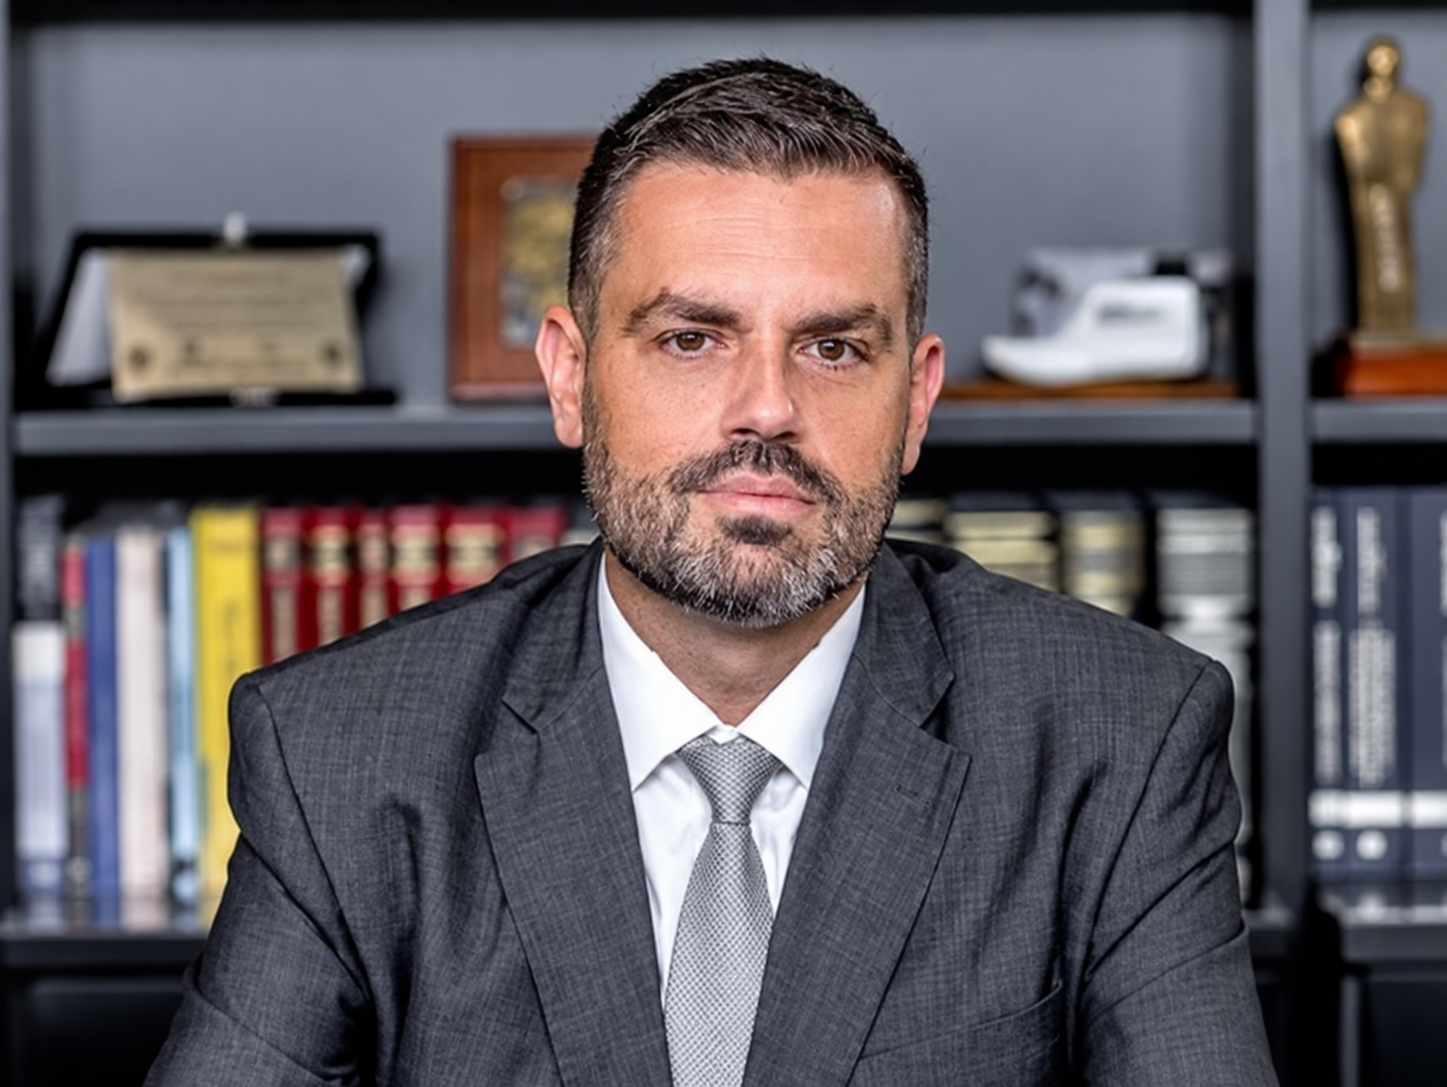
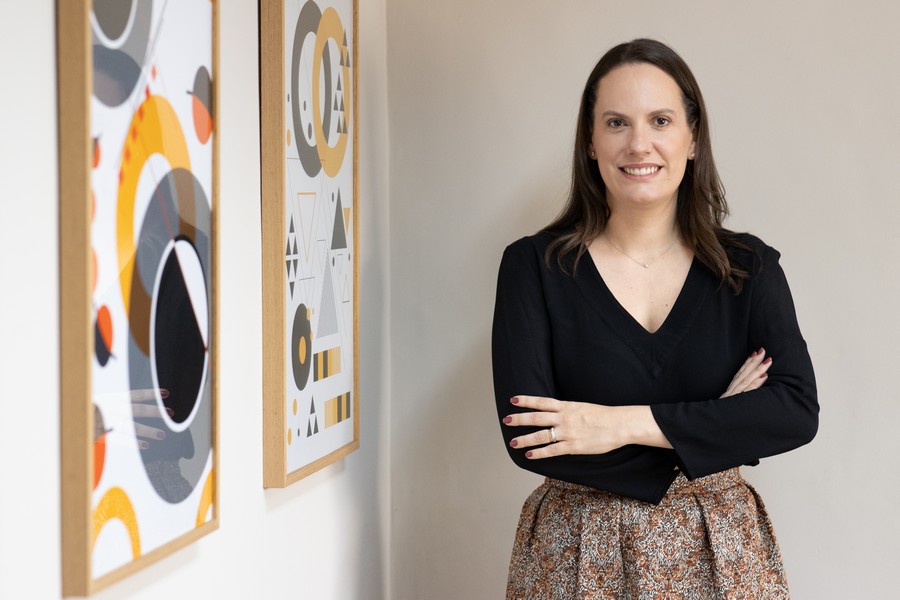
Marcello Perino: clima deixa de ser exceção e passa a integrar o risco econômico das empresas

O debate sobre mudanças climáticas começa a sair definitivamente do campo ambiental para entrar no balanço das empresas. Quando 84,5% dos municípios brasileiros registram algum tipo de desastre climático em uma década e os prejuízos materiais chegam a R$ 455,5 bilhões, já não se trata de um risco remoto. Trata-se de custo.
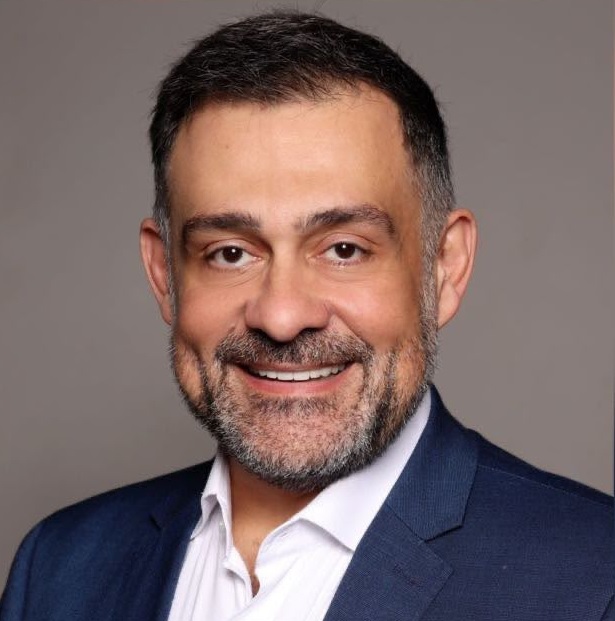
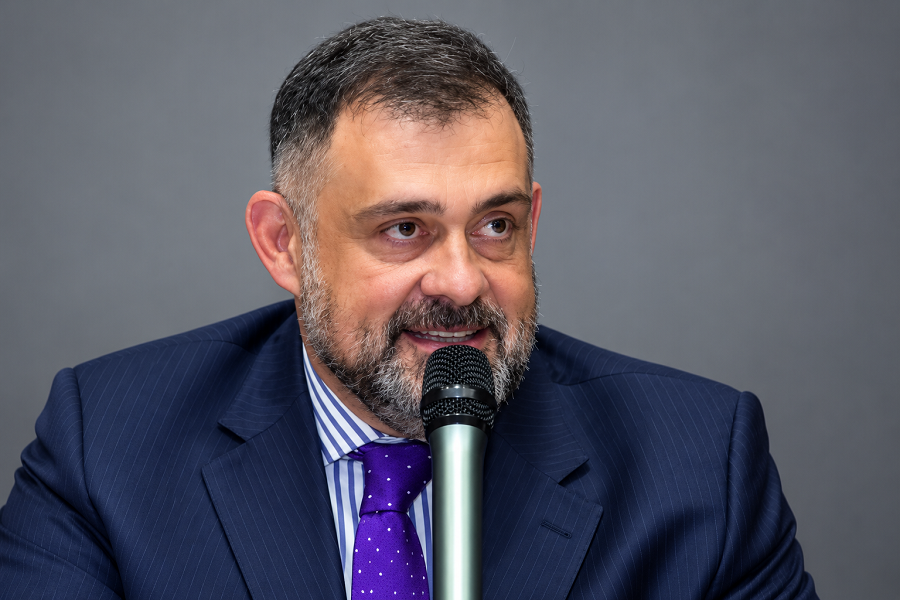
Para o advogado Marcello do Amaral Perino, especialista em Direito Empresarial, recuperação judicial, falências, crédito empresarial e insolvência, essa mudança altera a maneira como empresas, bancos, seguradoras e investidores terão de avaliar negócios, sobretudo no agronegócio e na infraestrutura.
Marcello Perino foi Juiz Substituto em Segundo Grau do Tribunal de Justiça de São Paulo (TJSP). Também exerceu a titularidade da 1ª Vara Regional de Competência Empresarial e de Conflitos de Arbitragem, Recuperação Extrajudicial e Judicial e Falências da Corte, além de ter atuado em varas com competência em Direito do Consumidor.
Com mais de 30 anos de magistratura no TJSP, Perino atuou durante seis anos em vara especializada em Direito Empresarial, conflitos de arbitragem e Direito da Insolvência. Em 2025, seu último ano no Judiciário, proferiu mais de três mil votos.
Atualmente na advocacia, concentra sua atuação em Direito Empresarial, recuperação judicial, falências, crédito empresarial e insolvência. É especialista em Direito Processual Civil pela Escola Paulista da Magistratura, em Crédito Rural pelo Instituto Goiano de Direito e em Direito Empresarial e da Insolvência pela Sorbonne Université.
A questão central, segundo Marcello Perino, é simples: eventos climáticos extremos podem atingir diretamente a geração de caixa.
"Uma seca, uma enchente ou uma perda severa de safra deixa de ser apenas um problema operacional quando compromete receita, financiamento e capacidade de pagamento. É nesse momento que o risco climático pode se transformar em risco de insolvência", afirma o advogado.
Os números ajudam a explicar a preocupação. Entre 2020 e 2023, o Brasil registrou 7.539 desastres causados por tempestades, alta de 222,8% em relação a toda a década de 1990.
O problema é particularmente sensível no agronegócio. Apenas 3,3 milhões de hectares possuem atualmente cobertura de seguro rural, área 75% inferior ao recorde de 13,4 milhões de hectares registrado em 2021.
Isso produz uma equação conhecida: menos proteção, maior exposição financeira.
"Quando ocorre quebra de safra, as receitas diminuem, mas as obrigações permanecem. O produtor continua enfrentando financiamentos, fornecedores, arrendamentos e demais compromissos. Sem mecanismos adequados de proteção, uma dificuldade conjuntural pode rapidamente se transformar em crise financeira", diz Marcello Perino.
A mesma lógica começa a alcançar a infraestrutura. Rodovias, portos, ferrovias e grandes projetos são concebidos para décadas. O problema é que parte das premissas utilizadas na elaboração desses contratos pertence a um padrão climático que está mudando.
"Não é mais suficiente olhar apenas para séries históricas. Se determinados eventos passaram a ocorrer com maior frequência, eles precisam aparecer na matriz de riscos, nos seguros, nos financiamentos e nos contratos", registra Marcello Perino.
O ponto jurídico acompanha o econômico. Quem assume o risco de uma enchente extraordinária? Quem paga pelo atraso de uma obra? Como ficam financiamentos e garantias se um projeto perde capacidade de gerar receita por meses?
São questões que tendem a aparecer com maior frequência nos contratos e também nos processos de reestruturação empresarial.
Para Marcello Perino, o seguro passa a ocupar papel estratégico nessa arquitetura.
"Seguro não elimina o risco. Ele distribui o impacto financeiro. Uma empresa adequadamente protegida pode atravessar um evento extremo sem necessariamente transformar uma crise operacional em crise de insolvência."
A conclusão é que o risco climático deixou de ser uma variável periférica e passou a integrar o núcleo das decisões financeiras, contratuais e de investimento.
"O risco climático passou a integrar o risco empresarial. Quem concede crédito, investe, contrata ou administra uma empresa terá de incorporar essa variável. Ignorá-la pode significar descobrir tarde demais que um problema climático se tornou também um problema financeiro e jurídico", diz Marcello Perino.
Compartilhe!
Foco no Tema
- Sheyner Asfóra: “Indícios não são suficientes para condenar”
- Alek Maracajá integra comissão do TSE de resposta rápida a riscos digitais nas Eleições 2026
- José Medeiros quer política de tolerância zero contra pichação e vandalismo urbano
- Veneziano cobra argumentos de senadores contrários ao fim da escala 6x1


Mais Noticias
Debate e Entrevista
Sheyner Asfóra: “Indícios não são suficientes para condenar”
Debate e Entrevista
Conselho de Comunicação Social defende regulação de mercados digitais
Debate e Entrevista
Debate na CDH aponta lacunas na capacitação contra violência a crianças
Debate e Entrevista
STJ realiza encontro nacional para debater a relevância da questão federal
Debate e Entrevista
Debate e Entrevista
Gilmar Mendes alerta para politização no TSE e cobra atuação apartidária