Foco Judiciário
STF decide que OAB não é obrigada a prestar contas ao TCU

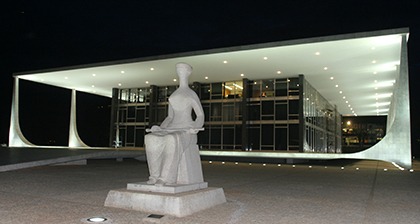
O Plenário do Supremo Tribunal Federal (STF) decidiu, por maioria, que o Conselho Federal da Ordem dos Advogados do Brasil (OAB) e suas seccionais nos estados e no Distrito Federal não são obrigadas a prestar contas ao Tribunal de Contas da União (TCU) nem a qualquer outra entidade externa. A decisão foi tomada na sessão virtual concluída em 24/4, no julgamento do Recurso Extraordinário (RE) 1182189, com repercussão geral reconhecida (Tema 1.054). O recurso foi interposto pelo Ministério Público Federal (MPF) contra decisão do Tribunal Regional Federal da 1ª Região (TRF-1) que entendeu que a OAB não se sujeita à prestação de contas perante o TCU. Para o TRF-1, a natureza das finalidades institucionais da OAB exige que a sua gestão seja isenta da ingerência do Poder Público. O MPF, entretanto, questionou esse entendimento, apontando violação ao artigo 70, parágrafo único, da Constituição Federal. Sustentou, entre outros argumentos, que a OAB é uma instituição não estatal investida de competências públicas, o que justificaria a prestação de contas. Natureza jurídica própria - Prevaleceu no julgamento o voto do ministro Edson Fachin pelo desprovimento do recurso. O ministro explicou que a OAB foi criada em 1930, por meio de ato oficial do então presidente da República Getúlio Vargas, sem, no entanto, ser fruto de atuação estatal. Ele ressaltou que as anuidades cobradas dos advogados não detêm natureza tributária e, para garantir que a entidade possa cumprir suas finalidades institucionais, ela não pode estar atrelada ao Estado. Segundo Fachin, a OAB exerce serviço público, que não se confunde com serviço estatal, cujo controle pode ser realizado por vias outras que não o TCU. Ele acrescentou que o Supremo, no julgamento da Ação Direta de inconstitucionalidade (ADI) 3026, decidiu que a OAB é instituição que detém natureza jurídica própria, dotada de autonomia e independência, características indispensáveis ao cumprimento de seus deveres. Naquele julgamento, o colegiado assentou a desnecessidade da OAB de realizar concursos públicos para ingresso em seus cargos. Além disso, a Corte entendeu a que a Ordem não se sujeita aos ditames impostos à administração pública direta e indireta, pois não é entidade da administração indireta da União. Fachin observou também que a OAB possui uma natureza jurídica diferente dos demais conselhos de fiscalização profissionais e que, para cumprir o mandamento do artigo 133 da Constituição, demanda o mais alto grau de liberdade. O ministro acrescentou que os bens e valores arrecadados e geridos pela OAB não são públicos, pois não têm natureza financeira estatal, mas sim natureza privada, proveniente de valores pagos por seus associados. Ainda segundo o ministro, seria impróprio submeter a OAB ao controle do TCU, diante da ausência de previsão expressa nesse sentido no artigo 70, parágrafo único, da Constituição Federal, que trata da fiscalização contábil, financeira, orçamentária, operacional e patrimonial da União. Vencido - Ficou vencido o relator do recurso, ministro Marco Aurélio (aposentado), que votou pelo provimento do recurso, considerando que a OAB, embora não seja ente estatal, integrante dos quadros da administração, é entidade pública, de natureza autárquica – especial e corporativista. Para o relator, como a entidade arrecada contribuições de índole tributária, deve-se submeter ao controle externo, como a prestação de contas. Tese - Foi fixada a seguinte tese de repercussão geral: "O Conselho Federal e os Conselhos Seccionais da Ordem dos Advogados do Brasil não estão obrigados a prestar contas ao Tribunal de Contas da União nem a qualquer outra entidade externa ”. Processo relacionado: RE 1182189. - VOTOS - Voto do Ministro Aposentado Marco Aurélio - O SENHOR MINISTRO MARCO AURÉLIO (RELATOR) – Os pressupostos gerais de recorribilidade foram atendidos. O recurso, subscrito por procurador regional da República, foi protocolado no prazo dobrado a que tem jus. Está atendido o requisito do prequestionamento. A matéria constitucional foi suficientemente enfrentada pelo Tribunal de origem. O instituto significa prévios debate e decisão do tema jurídico, independentemente de menção a dispositivos envolvidos – recurso extraordinário nº 128.519/DF, Pleno, de minha relatoria, acórdão publicado no Diário da Justiça de 8 de março de 1991. O extraordinário faz-se dirigido contra acórdão no qual afastada a submissão, a controle externo exercido pelo Tribunal de Contas da União, da Ordem dos Advogados do Brasil. Considerado o texto constitucional, cumpre decidir se a entidade possui, ou não, o dever de prestar contas. A questão é nova, inexistindo precedente específico, de observância obrigatória, sobre a matéria. Na sessão realizada em 23 de fevereiro de 2005, ao julgar a ação direta de inconstitucionalidade nº 3.026, relator ministro Eros Grau, o Pleno analisou controvérsia distinta. Assentou improcedente pedido, formulado pelo Procurador-Geral da República, objetivando declarar inválida a parte final do § 1º do artigo 79 da Lei nº 8.906/1994, no que versado pagamento de indenização, quando da aposentadoria, a servidores da Ordem optantes pelo regime trabalhista. Concluiu também inadequada pretensão voltada a atribuir, à cabeça do dispositivo, interpretação conforme ao inciso II do artigo 37 da Constituição de 1988, visando condicionar a contratação de pessoal, no âmbito da instituição, à aprovação em concurso público. Embora, na origem, tenha havido menção a esse precedente, nada se decidiu, nele, em específico, sobre a submissão da Ordem dos Advogados do Brasil à atividade fiscalizatória do Tribunal de Contas. A atuação do Órgão de controle encontra disciplina nos artigos 70, parágrafo único, e 71, inciso II, da Carta da República. Vejam o teor dos preceitos, observada, quanto ao primeiro, a redação dada pela Emenda de nº 19/1998: Art. 70. [...] Parágrafo único. Prestará contas qualquer pessoa física ou jurídica, pública ou privada, que utilize, arrecade, guarde, gerencie ou administre dinheiros, bens e valores públicos ou pelos quais a União responda, ou que, em nome desta, assuma obrigações de natureza pecuniária. Art. 71. O controle externo, a cargo do Congresso Nacional, será exercido com o auxílio do Tribunal de Contas da União, ao qual compete: [...]II - julgar as contas dos administradores e demais responsáveis por dinheiros, bens e valores públicos da administração direta e indireta, incluídas as fundações e sociedades instituídas e mantidas pelo Poder Público federal, e as contas daqueles que derem causa a perda, extravio ou outra irregularidade de que resulte prejuízo ao erário público; Relativamente a terceiros, formalmente não integrados à Administração direta ou indireta, a norma atinente ao alcance do controle está contida no artigo 70, parágrafo único, da Constituição Federal. Tendo em vista a alusão a pessoa natural ou jurídica, privada ou pública, o Tribunal de Contas fiscaliza não apenas órgãos e entidades federais, ou seja, pertencentes à estrutura do Poder Público, mas também particulares, justificada a atuação, no tocante a esses últimos, quando em jogo “bens e valores públicos”. Basta a natureza de “coisa pública” dos recursos para estar configurada a sujeição ao controle. Com a redação da Emenda de nº 19, substituiu-se a expressão “qualquer pessoa física ou entidade pública” por “qualquer pessoa física ou jurídica, pública ou privada”, de modo a bastar, para fins de submissão à fiscalização, o fato de estar envolvida coisa pública. Onde o legislador, principalmente o constituinte, não distingue, descabe ao intérprete, como a criar critério de plantão, fazê-lo. No artigo 71, inciso II, da Lei Maior, tem-se competência atribuída ao Órgão de controle para apreciar contas de gestores e demais responsáveis por dinheiros, bens e valores públicos da Administração e daqueles que, apesar de não integrarem essa última, derem causa a perda, extravio ou irregularidade a resultar em prejuízo ao erário. Tendo em vista as balizas constitucionais, a solução da controvérsia impõe análise da natureza jurídica da Ordem e dos valores que arrecada e administra. A instituição foi criada por meio do Decreto nº 19.408, de 18 de novembro de 1930, do presidente Getúlio Vargas, no limiar da República Nova. O diploma fez-se voltado a “prover ao melhor funcionamento da Justiça local do Distrito Federal”. Entre os preceitos, colhe-se do artigo 17 o seguinte: Art. 17. Fica criada a Ordem dos Advogados Brasileiros, órgão de disciplina e seleção da classe dos advogados, que se regerá pelos estatutos que forem votados pelo Instituto da Ordem dos Advogados Brasileiros, com a colaboração dos Institutos dos Estados, e aprovados pelo Governo. No Decreto nº 20.784, editado em 14 de dezembro subsequente, visando a aprovação do Regulamento, fez-se constar, no artigo 2º, para fins de isenção tributária, a índole de “serviço público federal”. Regulou-se o exercício profissional da advocacia, a revelar as finalidades corporativas da entidade. Sobreveio, em 27 de abril de 1963, novo Estatuto, materializado na Lei nº 4.215. Além de disposições ligadas ao desempenho da advocacia, tornou a ser evidenciado o caráter de serviço público, para efeitos fiscais, considerada “imunidade tributária total” – artigo 139. Encerrou-se, no artigo 147, ser de exercício obrigatório e gratuito o cargo de membro dos órgãos da instituição, tido como “serviço público relevante”. Ficou estabelecido que o advogado, no ministério privado, “presta serviço público”, figurando, ao lado de juízes e integrantes do Ministério Público, elemento indispensável à administração da justiça. No atual diploma – Lei nº 8.906/1994 –, publicado sob a vigência da Constituição de 1988, os dispositivos foram, na essência, reproduzidos, valendo destacar os artigos 2º, § 1º, 44, cabeça, 45, § 5º, e 48. A par da disciplina dos aspectos corporativos internos, ligados ao regime dos profissionais da advocacia, acabaram explicitados os objetivos em prol da coletividade, do interesse da sociedade, no artigo 44, inciso I: Art. 44. A Ordem dos Advogados do Brasil (OAB), serviço público, dotada de personalidade jurídica e forma federativa, tem por finalidade: I - defender a Constituição, a ordem jurídica do Estado democrático de direito, os direitos humanos, a justiça social, e pugnar pela boa aplicação das leis, pela rápida administração da justiça e pelo aperfeiçoamento da cultura e das instituições jurídicas; […] No parágrafo primeiro, o legislador cuidou de esclarecer não manter a OAB “com órgãos da Administração Pública qualquer vínculo funcional ou hierárquico”. Não excluiu, contudo, a natureza pública, consideradas as finalidades institucionais, cumprindo distinguir ente estatal de ente público. Conforme assentado pelo ministro Carlos Ayres Britto no julgamento da ação direta de Nº 3.026, “se toda atividade estatal é atividade pública, nem toda atividade pública é rigorosamente atividade estatal”. Para além disso, sob o enfoque financeiro, “se toda verba orçamentária é pública, nem toda verba pública é orçamentária”. O constituinte de 1988 enfatizou a relevância da entidade na defesa dos interesses maiores da República. Estipulou a participação nos concursos para preenchimento de cargos na magistratura, no Ministério Público e na Procuradoria dos Estados e do Distrito Federal – artigos 93, inciso I, 129, § 3º, e 132. Incluiu o Conselho Federal como legitimado a deflagrar o controle concentrado de constitucionalidade – artigo 103, inciso VII. Previu assento de advogados nos Conselhos Nacionais de Justiça e do Ministério Público – artigos 103-B, inciso XII, § 6º, e 130-A, § 3º. Consagrou a indispensabilidade do profissional da advocacia à administração da justiça – artigo 133. Além de possuir competências vinculadas à disciplina da corporação, considerados critérios de ingresso, direitos e prerrogativas da classe, distribuição de atribuições entre órgãos, regime disciplinar, incompatibilidade e impedimentos, a Ordem dos Advogados se volta a objetivos ligados à preservação da estabilidade do Estado brasileiro. Essa particularidade revela a inadequação de ser-lhe conferido tratamento idêntico ao dos conselhos de fiscalização de profissões diversas. Basta lembrar que o advogado Marcello Lavenère Machado, então Presidente do Conselho Federal da OAB, foi responsável, em 1992, pela formalização de pedido de impedimento que resultou no afastamento de Presidente da República. O debate, sob o ângulo judicial, da natureza jurídica da Ordem dos Advogados do Brasil não é novo. Na Sessão Plenária de 1º de julho de 1998, o Colegiado, ao indeferir pedido de medida cautelar na ação direta de inconstitucionalidade nº 1.707, relator ministro Moreira Alves, proclamou ser pessoa jurídica de direito público, da espécie autarquia, a exercer serviço público. A discussão ficou restrita à validade de preceito de lei do Estado de Mato Grosso, no que atribuída parcela da arrecadação de custas processuais à Seção local da OAB. O processo acabou extinto por perda superveniente do objeto. No curso do julgamento da ação direta de nº 3.026, relator ministro Eros Grau, embora ausente consenso sobre a problemática da natureza jurídica da entidade, fiz ver: […] Então, qual é a natureza jurídica, se não é uma autarquia especial? E eu diria, sem demérito, Senhor Presidente, uma autarquia corporativista, como são os demais conselhos que congregam categorias profissionais, criados por lei, com poder de polícia e a possibilidade de impor contribuições e, mais do que isso, de excluir, no caso concreto, a capacidade postulatória, o que implica dizer: de inviabilizar o exercício de uma garantia constitucional. [...] Mais recentemente, no recurso extraordinário nº 595.332, de minha relatoria, apreciado na Sessão de 31 de agosto de 2016, o Pleno chancelou a óptica, assentando caber à Justiça Federal o exame de ações em que a OAB figure como parte. O seguinte trecho do voto resume o entendimento: [...] A Ordem dos Advogados do Brasil, quer sob o ângulo do Conselho Federal, quer das seccionais, não é associação, pessoa jurídica de direito privado, em relação à qual é vedada a interferência estatal no funcionamento – inciso XVIII do artigo 5º da Carta da República. Consubstancia órgão de classe, com disciplina legal – Lei nº 8.906/1994 –, cabendo-lhe impor contribuição anual e exercer atividade fiscalizadora e censória. É, por isso mesmo, autarquia corporativista, o que atrai, a teor do artigo 109, inciso I, do Diploma Maior, a competência da Justiça Federal para exame de ações – seja qual for a natureza – nas quais integre a relação processual. Surge impróprio estabelecer distinção considerados os demais conselhos existentes. [...] Diz-se autarquia “especial” não para aproximar a entidade das chamadas agências reguladoras, dotadas de certa autonomia, mas por não estar enquadrada nas categorias tradicionais do direito, mostrando-se infrutífera qualquer tentativa de acomodá-la nos estritos limites de conceitos antigos. A interpretação de toda matéria legal deve partir da Constituição de 1988, e não o contrário. A Ordem é autarquia tendo em vista as atribuições corporativas, tal como o são os demais conselhos de fiscalização, e o serviço público – em acepção ampla – que presta à sociedade, este singular à instituição. A atividade desenvolvida não se volta à satisfação de necessidade específica da coletividade. Além de regular a advocacia, é múnus público, de relevância maior, decorrendo daí o dever de prestar contas. Não se está a admitir a fiscalização pelo Órgão de controle quanto ao exercício de atividades finalísticas da instituição, ligadas às iniciativas tomadas em defesa da ordem jurídica e do Estado. Evocando o consignado pelo ministro Eros Grau na mencionada ação direta de nº 3.026, descabe articular, até mesmo quanto à possibilidade de tutela administrativa ou controle finalístico, típicos da relação surgida entre autarquias e Administração direta, a permitir ingerência do Estado, tendo em vista órgãos e entidades pertencentes à estrutura formal da Administração. Compete ao Tribunal de Contas exercer a fiscalização contábil, financeira, orçamentária, operacional e patrimonial, presentes critérios de legalidade, legitimidade e economicidade, sobre receitas percebidas pelo Conselho Federal da OAB e seccionais. É a inteligência da cabeça do artigo 70 da Constituição Federal. A chamada “anuidade” é cobrada de forma compulsória e, a exemplo do que ocorre nos conselhos de fiscalização, possui natureza tributária, estando enquadrada na espécie contribuições de interesse de categorias profissionais. Precedentes: ações diretas de inconstitucionalidade nº 1.717, relator ministro Sydney Sanches, acórdão publicado em 28 de março de 2003, e 4.697, relator ministro Luiz Edson Fachin, acórdão veiculado no Diário da Justiça eletrônico de 30 de março de 2017. Parte-se de premissa segundo a qual fiscalização exercida sobre integrantes de certa categoria pressupõe poder de polícia, de tributar e de punir, indelegável a particulares, surgindo a índole tributária. Consulta ao sítio da Seção da Bahia elucida a composição do balanço patrimonial, relativo ao exercício 2018. Salta aos olhos a participação das anuidades na formação do ativo circulante. Este mostrou-se constituído de R$ 21.809.767,57 (vinte e um milhões oitocentos e nove mil setecentos e sessenta e sete reais e cinquenta e sete centavos), representando as parcelas anuais a receber o montante de R$ 17.513.348,65 (dezessete milhões quinhentos e treze mil trezentos e quarenta e oito reais e sessenta e cinco centavos). Ante o dado, o exercício do controle externo implica dizer transparência, a mais não poder, quanto à arrecadação e ao emprego dos aportes de cada profissional inscrito. Essa é a matéria-prima, cabendo ao Tribunal de Contas aferir a conformidade do emprego das verbas recolhidas. A submissão à fiscalização não implica risco à independência da Ordem nem ao desempenho da advocacia. Sujeição a controle não significa subordinação. Como assinalado pelo ministro Carlos Velloso, quando da apreciação do mandado de segurança nº 21.797, a versar fiscalização do Órgão de Contas da União sobre os Conselhos Federal e Regionais de Odontologia, o próprio Supremo se submete ao controle, e isso não o diminui. Mostra-se imprescindível assegurar a observância dos princípios republicano, da moralidade e da publicidade, a imporem transparência na gestão da coisa pública, inclusive mediante prestação de contas à sociedade. Não se pode conceber traços de soberania a nenhuma instituição que administre recursos públicos. Visando evitar o prejuízo civilizacional inerente ao patrimonialismo, incompatível com os ares republicanos da Carta de 1988, cumpre impedir, por intermédio do controle externo, qualquer investida contra a gestão adequada da máquina pública. A coisa comum, desvinculada do correspondente caráter coletivo, acaba confundindo-se com a coisa própria, tornando-se instrumento de deleite para fins privados. A observação justifica-se considerada a necessidade de ter-se avanço, e não retrocesso. Nem se diga aberto campo à redução da importância da atuação da Ordem na defesa dos interesses do Estado, os quais, em tempos de normalidade democrática, hão de se traduzir na satisfação do bem comum. Em síntese, a Ordem dos Advogados, embora não seja ente estatal, integrante dos quadros da Administração, é entidade pública, de natureza autárquica – especial e corporativista –, arrecadando contribuições de índole tributária, daí impor-se a submissão ao controle externo. Dou provimento ao extraordinário. Fixo a seguinte tese considerada a sistemática da repercussão geral: “A Ordem dos Advogados do Brasil está submetida a fiscalização pelo Tribunal de Contas da União.” É como vota o Ministro Marco Aurélio.
Voto do Ministro Fachin - VOTO VOGAL 1. O presente voto, ao dispor aos eminentes pares e às partes a respectiva íntegra, expressa fundamentação nos termos do inciso IX do art. 93 da Constituição da República Federativa do Brasil, e se contém em aproximadamente 27 (vinte e sete) páginas. A síntese e conclusão podem ser apresentadas, sem prejuízo da explicitação no voto contida, à luz do procedimento que se fundamenta nos termos do insculpido no inciso LXXVIII do art. 5º da Constituição Federal de 1988, em cuja abrangência se insere a celeridade de julgamento, mediante sucinta formulação que tem em conta as seguintes premissas e arremate: 1.1. Premissas: Primeira: A Ordem dos Advogados do Brasil foi criada em 1930, conforme disposto no Decreto n.° 19.408, de 18.11.1930. Embora o surgimento da entidade tenha decorrido de um ato oficial, editado pelo Presidente Getúlio Vargas, a criação da OAB não foi fruto da atuação estatal. Ao contrário, como rememoram Marilena Indira Winter e Rodrigo Luís Kanayama, o nascimento da OAB partiu “ de um movimento de juristas que, imbuídos pelo ideal da advocacia, se organizaram para a sua criação”, capitaneados por Levi Carneiro. Segunda:A controvérsia em debate, ou seja, acerca do dever, por parte da OAB, de prestar contas ao TCU, conforme salientou em percuciente sustentação oral, encaminhada a esta Corte em meio eletrônico, o advogado do Conselho Federal da OAB Professor Doutor Lênio Streck, é antiga e remonta a 1951, como se depreende dos autos do Recurso de Mandado de Segurança n.º 797, julgado pelo extinto Tribunal Federal de Recursos (TFR). (...)Naquele feito, o TFR afastou a natureza autárquica da OAB e considerou que as anuidades cobradas dos advogados não detinham natureza tributária, nos termos da ementa que aqui reproduzo: “A Ordem dos Advogados não está obrigada a prestar contas ao Tribunal de Contas da União; não recebe ela tributos nem gira com dinheiros e bens públicos.” (TFR, RMS 797, datado de 25.05.1951). A coisa julgada que resultou do julgamento, pelo TFR, do RMS n.º 797, embasou a conclusão do Tribunal de Contas da União na matéria, em acórdão prolatado em 2003, no qual reconheceu que a OAB não estava sujeita ao controle de contas por ele exercido. Nessa linha, reproduzo trecho do Acórdão n.º 1.765/2003-TCU/Plenário: “9.1. nos termos dos incisos VI e VII, do artigo 69, da Resolução /TCU 136/2000, conhecer das representações formuladas pelos interessados indicados no item 3 supra , para, no mérito, considerá-las improcedentes; 9.2. firmar o entendimento de que o Conselho Federal e os Conselhos Seccionais da Ordem dos Advogados do Brasil não estão obrigados a prestar contas a este Tribunal , em respeito à coisa julgada, decorrente da decisão proferida pelo Tribunal Federal de Recursos nos autos do Recurso de Mandado de Segurança 797; 9.3. arquivar o presente processo.” O ponto foi alvo de debate no âmbito do TCU, como se vê do parecer do Ministério Público junto àquela Corte de Contas emitido no bojo dos autos que resultaram no Acórdão n.º 1765/2003, cujos trechos aqui também colaciono: “a) são pessoas jurídicas de direito público, constituindo-se em autarquias, conforme já decidiu o egrégio Supremo Tribunal Federal; b) prestam, mediante delegação do Poder Público, serviços públicos de fiscalização de profissão regulamentada, constituindo-se atividade típica de Estado, por envolver poder de polícia e punição e, por isso, devem ser exercidos por entidades necessariamente públicas; c) se não tiverem natureza jurídica de autarquia não fazem jus à extensão da imunidade recíproca de impostos sobre patrimônio, bens e rendas, conferida pelo § 2º do art. 150 da Constituição Federal, o qual é reproduzido pelo § 5º do art. 44 da Lei 8.906/94; d) arrecadam, utilizam e gerenciam dinheiros públicos, consubstanciados nas contribuições parafiscais de interesse de categoria profissional prevista no art. 149 da Constituição Federal e no art. 46 da Lei 8.906/94.” A posição do Ministério Público junto ao TCU foi acompanhada por parte do Colegiado do TCU, naquela oportunidade. O Voto do Ministro Relator Augusto Sherman apresentou a seguinte conclusão: “80. Por tudo o que foi exposto, e entendendo afastada, no caso, qualquer ofensa à proteção constitucional da coisa julgada, concluo que a OAB, por arrecadar e gerir recursos públicos e por ter natureza autárquica, está, por imperativo constitucional, sujeita à jurisdição do Tribunal de Contas da União, devendo, por isso, submeter-se ao seu controle e fiscalização.” Prevaleceu, contudo, o entendimento esposado pelo Ministro Ubiratan Aguiar que, em seu voto revisor, expôs que a decisão proferida pelo extinto Tribunal Federal de Recursos, ao julgar recurso no Mandado de Segurança 797, em maio de 1951, fez coisa julgada em relação ao tema, como já referido. O Ministro Revisor considerou, ademais, que a OAB não estava sujeita à jurisdição do TCU e que desde a decisão do TFR não houvera alterações substanciais no ordenamento jurídico a justificar modificação nas conclusões do extinto TFR. Desde que o presente recurso extraordinário foi interposto, em 15.12.2017, o entendimento do TCU na matéria se alterou, como se pode haurir do Acórdão n.º 2573/2018-TCU/Plenário, cuja ementa aqui reproduzo:(...) “SUMÁRIO: PROCESSO ADMINISTRATIVO. ORDEM DOS ADVOGADOS DO BRASIL (OAB). ESTUDO TÉCNICO SOBRE A INCLUSÃO OU NÃO DA OAB COMO UNIDADE PRESTADORA DE CONTAS AO TCU. INOCORRÊNCIA DE COISA JULGADA. NATUREZA AUTÁRQUICA DA ENTIDADE E TRIBUTÁRIA DOS RECURSOS QUE ADMINISTRA. CONCLUSÃO DE QUE A OAB SE SUBMETE À JURISDIÇÃO DO TCU. INCLUSÃO COMO UNIDADE PRESTADORA DE CONTAS. EFEITOS A PARTIR DE 2020. (...)Como sublinha o Professor José Afonso da Silva, o caráter que determina a prestação de contas ao Tribunal de Contas não é a natureza do órgão, nem a natureza do serviço que ele presta. Deduz-se a necessidade de prestar contas do fato de a entidade, seja ela pública ou privada, utilizar, arrecadar, guardar, gerenciar ou administrar dinheiros, bens ou valores públicos ou pelos quais a União responda, ou que, em nome dela, assuma obrigação de natureza pecuniária, nos termos do art. 70, parágrafo único, CRFB. No entanto, os valores que a OAB administra não são públicos. Nessa mesma linha foi a conclusão desta Suprema Corte no julgamento da ADI 3026, em que não se afastou a pertinência, no regime administrativo, do dever de prestação de contas. A obrigação é imperativa, nos termos do art. 70, CRFB, a qualquer pessoa, natural ou jurídica, que utilize, arrecade, guarde, gerencie ou administre dinheiros, bens e valores, quer sejam públicos, quer sejam de responsabilidade da União, ou, em nome desta, assuma obrigação pecuniária. No entanto, esta não é a situação jurídica em que se enquadra a OAB, instituição não estatal investida de competências públicas. Ademais, tal como ressaltou, em contrarrazões, a União, seria impróprio concluir pela submissão da OAB ao controle do TCU diante da ausência de previsão expressa nesse sentido, nos termos do art. 70, parágrafo único, CRFB. As razões que levam ao afastamento do segundo argumento levantado pelo Ministério Público, pertinente à compulsoriedade das anuidades, são as mesmas que conduzem ao não acolhimento do terceiro ponto do Parquet , ou seja, aquele que se refere à submissão da Ordem ao controle do TCU em razão da natureza dos valores recolhidos e administrados por ela. A Ordem, a rigor, enquanto instituição que desempenha serviço público mas não estatal, não se subordina à Administração não cobra tributos de seus associados. Logo, a natureza dos valores que administra não pode conduzir à conclusão pela necessidade de fiscalização pela Corte de Contas. Ante o exposto e homenageando as conclusões diversas, peço vênia para manifestar divergência e voto pelo desprovimento do recurso, com a fixação da seguinte tese, tal como sugerida em parecer pelo Professor Doutor José Afonso da Silva: “ O Conselho Federal e os Conselhos Seccionais da Ordem dos Advogados do Brasil não estão obrigados a prestar contas ao Tribunal de Contas da União nem a qualquer outra entidade externa ”. É como voto.
Compartilhe!
Foco no Tema
- Presidente do STF centraliza petições sobre os casos Master e INSS
- Cármen Lúcia barra tentativa de afastar condenação de ex-deputado
- Projeto de Ana Pimentel derruba termo centenário
- Lei autoriza o BNDES a criar subsidiárias; novo fundo é vetado


Mais Noticias
Foco Judiciário