Foco Judiciário
Mantida exigência de regularidade previdenciária para recompra de títulos da dívida pública do FIES

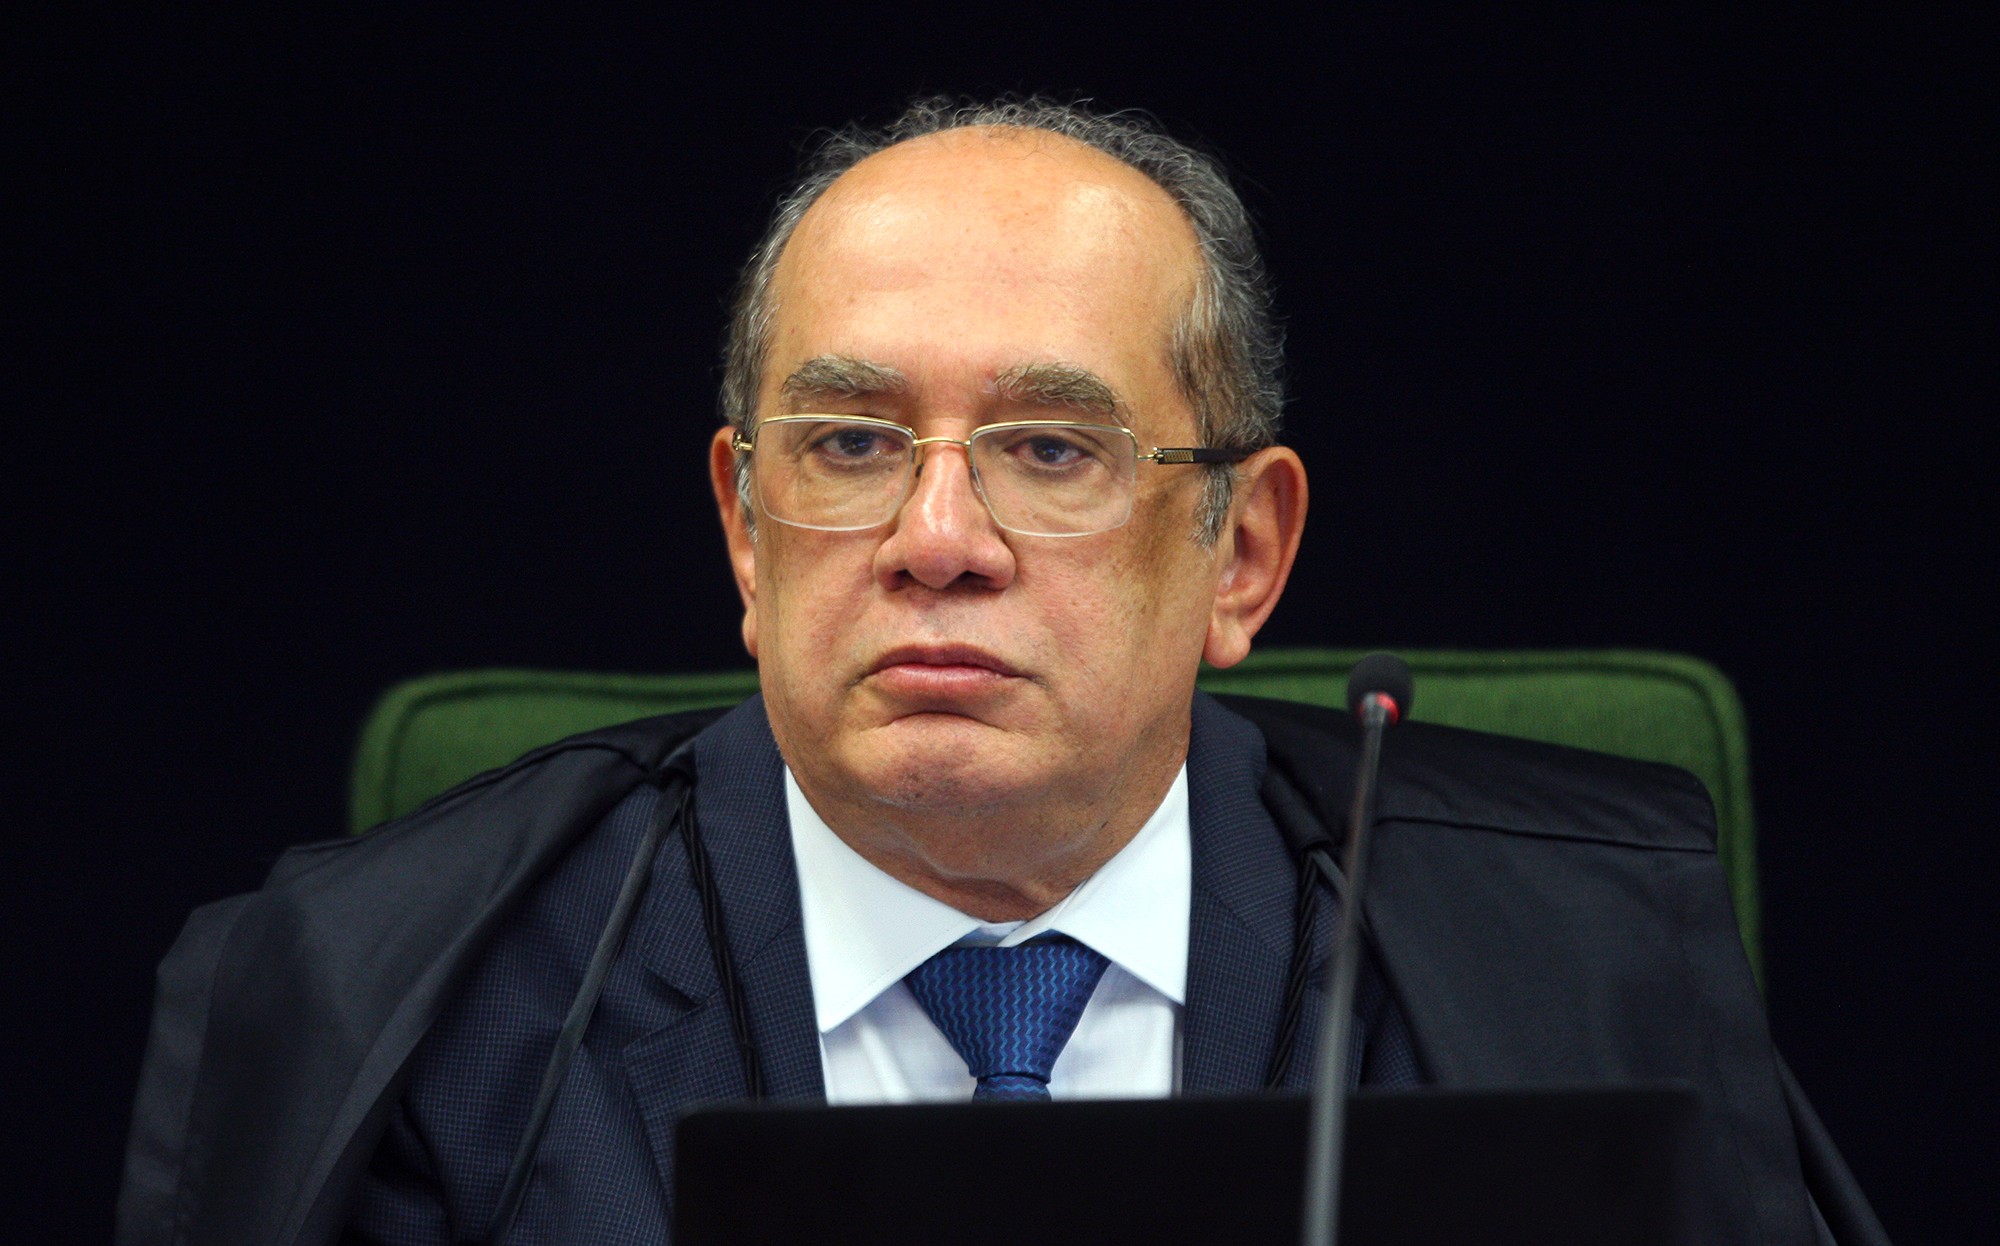
O ministro Gilmar Mendes, do Supremo Tribunal Federal (STF), deferiu liminar na Reclamação (RCL) 30947 para manter a necessidade de demonstração de regularidade previdenciária como condição prévia para que uma empresa faça a recompra antecipada de títulos da dívida pública relativos ao Fundo de Financiamento ao Estudante de Ensino Superior (FIES). A ação foi ajuizada pelo Fundo Nacional de Desenvolvimento da Educação (FNDE) contra decisão de relator de recurso no Tribunal Regional Federal da 1ª Região (TRF-1) que havia afastado a exigência.
No caso dos autos, o juízo da 6ª Vara Federal do Distrito Federal indeferiu liminar em mandado de segurança no qual a Sociedade Educativa do Brasil (Soebras) busca assegurar sua participação na recompra sem a apresentação da certidão de regularidade fiscal quanto a débitos previdenciários e aos demais tributos administrados pela Receita Federal. No entanto, o relator de recurso no TRF-1 reformou a decisão de primeira instância e deferiu liminar para garantir a participação da entidade independentemente de apresentação de certidão de regularidade fiscal.
Plausibilidade
Segundo o ministro Gilmar Mendes, existe plausibilidade jurídica na tese trazida pelo FNDE de afronta à decisão do STF tomada no julgamento da Ação Direta de Inconstitucionalidade (ADI) 2545. Naquela ocasião, o Supremo firmou entendimento no sentido da constitucionalidade da demonstração de inexistência de débitos com a previdência para que a entidade de ensino possa efetuar o resgate antecipado dos títulos da dívida pública emitidos em favor do FIES, conforme previsto no artigo 12, caput, da Lei 10.260/2001.
Mendes salientou que o pedido da Soebra, tal como apresentado no mandado de segurança, oferece perigo relacionado ao desembolso, pelo Estado, de valores antecipados de título da dívida pública de forma irregular, subvertendo o objetivo maior da lei, que é estimular o adimplemento das contribuições previdenciárias das entidades educacionais que integram o FIES.
Parcial
Em relação aos débitos decorrentes dos demais tributos administrados pela Receita Federal, no entanto, o ministro julgou inviável o pedido, uma vez que não há relação estrita com o julgado na ADI 2545. Ele explicou que, embora esse ponto da Lei 10.260/2001 tivesse sido questionado na ADI, o STF julgou o pedido prejudicado nesta parte diante das alterações significativas na norma após o ajuizamento da ação. A liminar concedida pelo relator suspende a decisão do TRF-1 apenas no ponto relacionado à comprovação das obrigações previdenciárias.
A decisão foi publicada no Diário da Justiça eletrônico do STF de 26 de junho.
Compartilhe!
Foco no Tema
- Provimento 255 do CNJ: O paradoxo da efetividade
- Ministro Flávio Dino determina investigação sobre possível interferência estrangeira nas eleições brasileiras
- STF encerra investigações sobre Malafaia, Fiuza e Eduardo Bolsonaro no inquérito das fake news
- Célia Xakriabá pede investigações para apurar suposto envenenamento da água no território dos Guarani Kaiowá