Debate e Entrevista
Marcello Perino: decisão sobre seguro rural reforça dever de boa-fé e limita negativas de cobertura

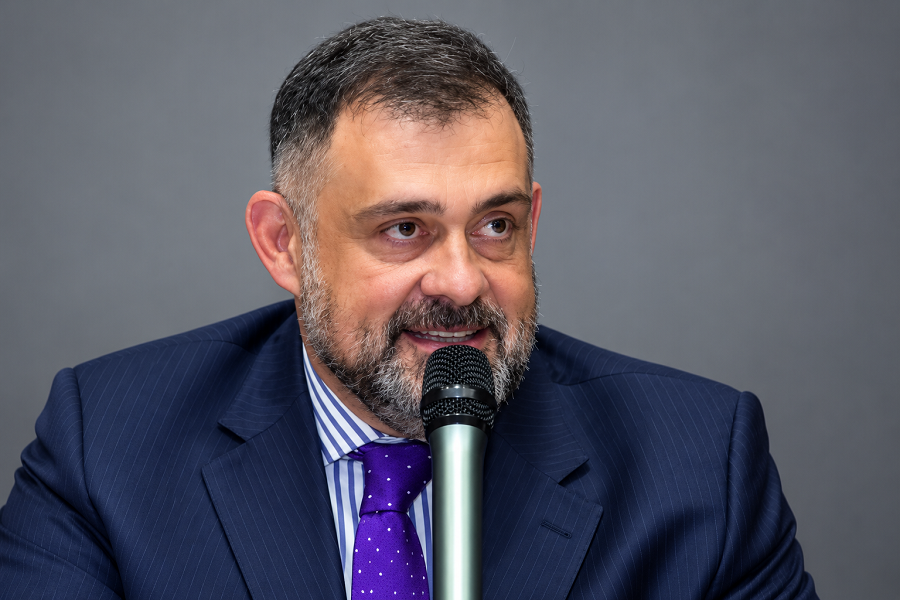
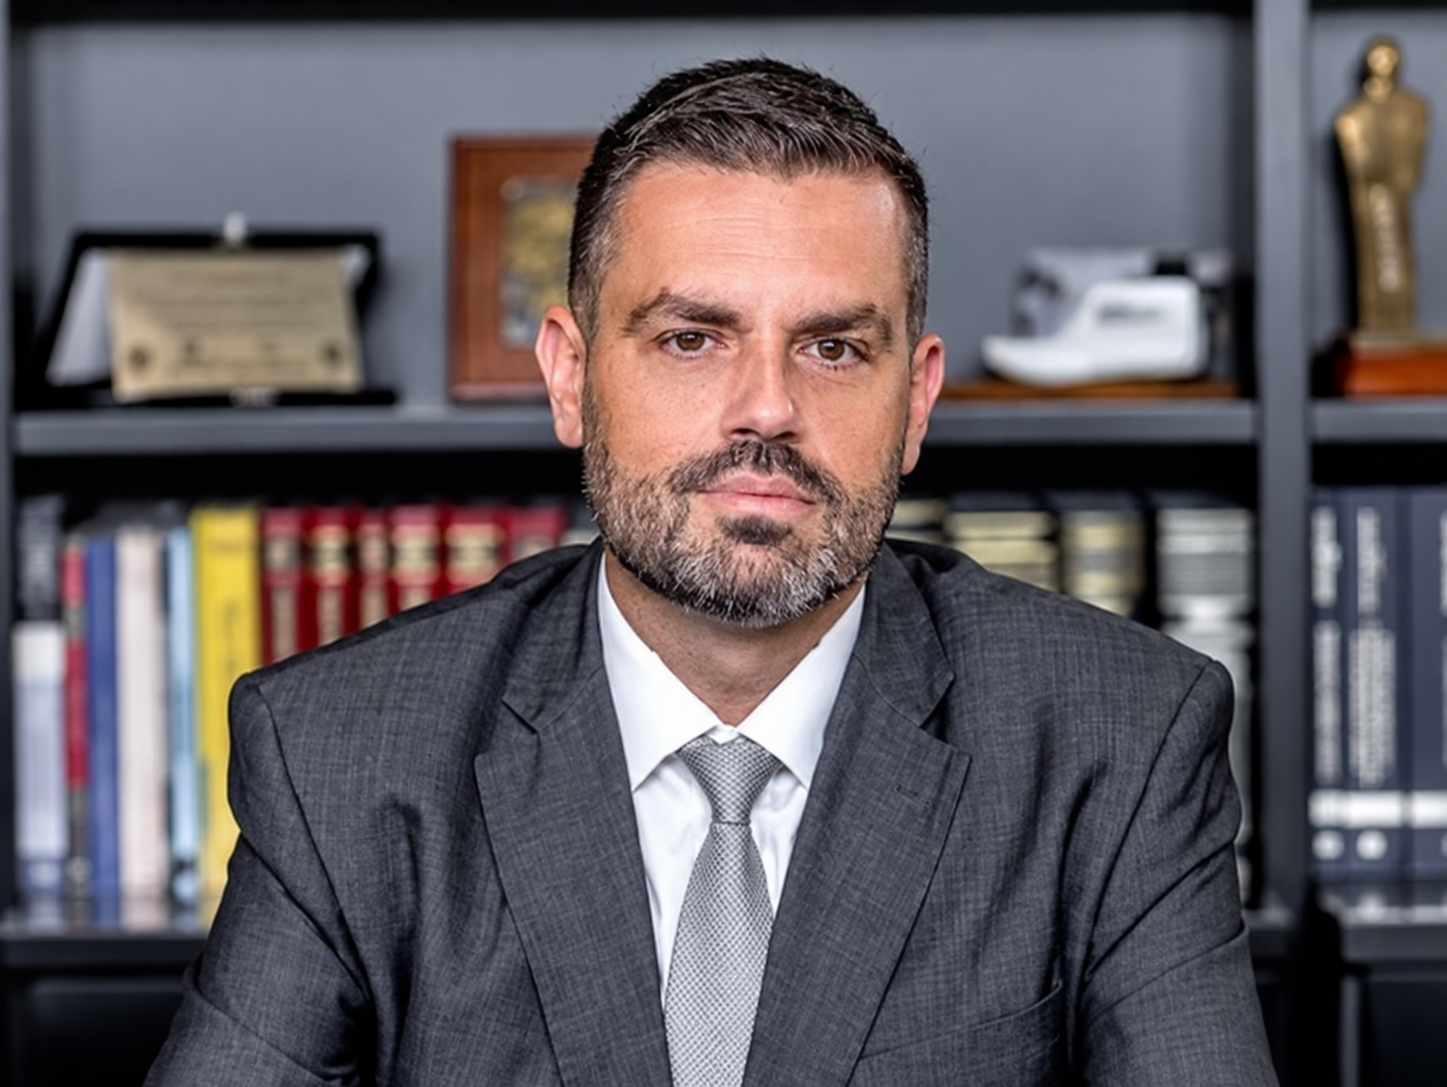
A decisão da 2ª Turma Recursal dos Juizados Especiais do Paraná que condenou uma seguradora a indenizar um produtor rural por danos morais reforça que divergências formais não podem prevalecer sobre a realidade comprovada do risco coberto, avalia o advogado Marcello do Amaral Perino.
O caso envolve uma lavoura de soja atingida por tromba-d’água e chuvas excessivas, eventos previstos na apólice. A seguradora recusou parte da indenização ao questionar a localização da área rural, mas o colegiado considerou que o próprio laudo técnico da empresa confirmou tanto o sinistro quanto os prejuízos.
A área segurada, segundo a decisão, estava identificada por coordenadas geográficas precisas, suficientes para sua localização, apesar da divergência nominal envolvendo municípios limítrofes.
Para Marcello Perino, o julgamento chama atenção para um ponto central dos contratos de seguro: a boa-fé objetiva deve orientar não apenas a contratação, mas também a regulação do sinistro e a decisão sobre o pagamento da indenização.
Marcello Perino foi Juiz Substituto em Segundo Grau do Tribunal de Justiça de São Paulo (TJSP). Também exerceu a titularidade da 1ª Vara Regional de Competência Empresarial e de Conflitos de Arbitragem, Recuperação Extrajudicial e Judicial e Falências da Corte, além de ter atuado em varas com competência em Direito do Consumidor.
Com mais de 30 anos de magistratura no TJSP, Marcello Perino atuou durante seis anos em vara especializada em Direito Empresarial, conflitos de arbitragem e Direito da Insolvência. Em 2025, seu último ano no Judiciário, proferiu mais de três mil votos.
Atualmente na advocacia, concentra sua atuação em Direito Empresarial, recuperação judicial, falências, crédito empresarial e insolvência. Também é professor, palestrante e autor de artigos e trabalhos jurídicos.
Marcello Perino é especialista em Direito Processual Civil pela Escola Paulista da Magistratura, em Crédito Rural pelo Instituto Goiano de Direito e em Direito Empresarial e da Insolvência pela Sorbonne Université. Também integrou o Fórum Nacional de Juízes de Competência Empresarial (Fonajem) e presidiu a Comissão de Direito da Insolvência do Instituto Juristas.
Boa-fé no centro da controvérsia
A turma recursal entendeu que a negativa da seguradora contrariou a boa-fé objetiva e o princípio que proíbe comportamento contraditório, conhecido pela expressão latina venire contra factum proprium.
O colegiado também reconheceu abuso de direito, com fundamento no artigo 187 do Código Civil, por considerar que a recusa excedeu os limites impostos pela boa-fé e pela função social do contrato.
Na avaliação de Marcello Perino, a decisão sinaliza que aspectos meramente formais não podem ser utilizados para afastar cobertura quando os elementos técnicos disponíveis permitem identificar com segurança o objeto segurado e comprovam a ocorrência do evento previsto na apólice.
“Se a própria documentação técnica permite individualizar a área, comprova o sinistro e demonstra os danos, a negativa de cobertura precisa estar apoiada em fundamento substancial. O contrato de seguro exige coerência entre a conduta das partes e a finalidade econômica da proteção contratada”, afirma Marcello Perino.
O relator do caso, magistrado Alvaro Rodrigues Junior, afirmou no acórdão que o exercício abusivo do direito de negar cobertura pode configurar abuso de direito e justificar indenização por danos morais.
Relevância para o agronegócio
O julgamento ganha importância em um ambiente no qual eventos climáticos têm impacto crescente sobre a produção rural e ampliam a relevância do seguro como instrumento de gestão de risco.
Para Marcello Perino, previsibilidade na interpretação das apólices é especialmente importante no agronegócio, em que perdas provocadas pelo clima podem comprometer não apenas uma safra, mas também o fluxo de caixa, o cumprimento de financiamentos e a capacidade de investimento do produtor.
“O seguro rural integra a estrutura de proteção financeira da atividade. Quando ocorre o evento coberto, a análise precisa considerar a realidade econômica e técnica do risco contratado. Incerteza excessiva na liquidação do sinistro reduz a própria efetividade do seguro”, avalia.
A decisão não elimina o direito das seguradoras de verificar cobertura, extensão dos danos ou cumprimento das obrigações contratuais. O ponto, segundo Marcello Perino, é que essa prerrogativa deve ser exercida dentro dos limites da boa-fé e com base em elementos objetivos.
“O direito de recusar cobertura existe quando há fundamento contratual e jurídico para isso. O que não se admite é transformar uma inconsistência formal, incapaz de gerar dúvida real sobre o objeto segurado, em justificativa suficiente para afastar uma obrigação reconhecida pela própria prova técnica”, afirma.
Na leitura do advogado Marcello Perino, o precedente reforça uma diretriz relevante para o mercado: os contratos de seguro dependem de confiança, e essa relação exige comportamento coerente de ambas as partes.
“A segurança jurídica não protege apenas quem contrata o seguro ou apenas a seguradora. Ela protege o contrato. Quando a prova demonstra a ocorrência do risco e permite identificar corretamente a área segurada, a interpretação deve preservar a boa-fé e a finalidade econômica da relação contratual”, conclui o advogado.
O processo tramita sob o número 0001038-76.2023.8.16.0145.
Compartilhe!
Foco no Tema
- Deltan segue candidato ao Senado e decisão do TRE-PR delimita restrição a atos de campanha
- Propaganda eleitoral gratuita no rádio e na TV termina hoje (1º)
- Floriano Marques recebe ação para adiar eleição por questão de gênero
- Ministro Flávio Dino derruba decisão de Mendonça e libera post sobre Nossa Senhora


Mais Noticias
Debate e Entrevista
STJ realiza encontro nacional para debater a relevância da questão federal
Debate e Entrevista
Debate e Entrevista
Gilmar Mendes alerta para politização no TSE e cobra atuação apartidária
Debate e Entrevista
Marcello Perino: alta das recuperações judiciais muda análise de risco nos FIDCs

Debate e Entrevista

Debate e Entrevista
Publicidade infantil: Alana defende no STF precedente histórico sobre alimentos